
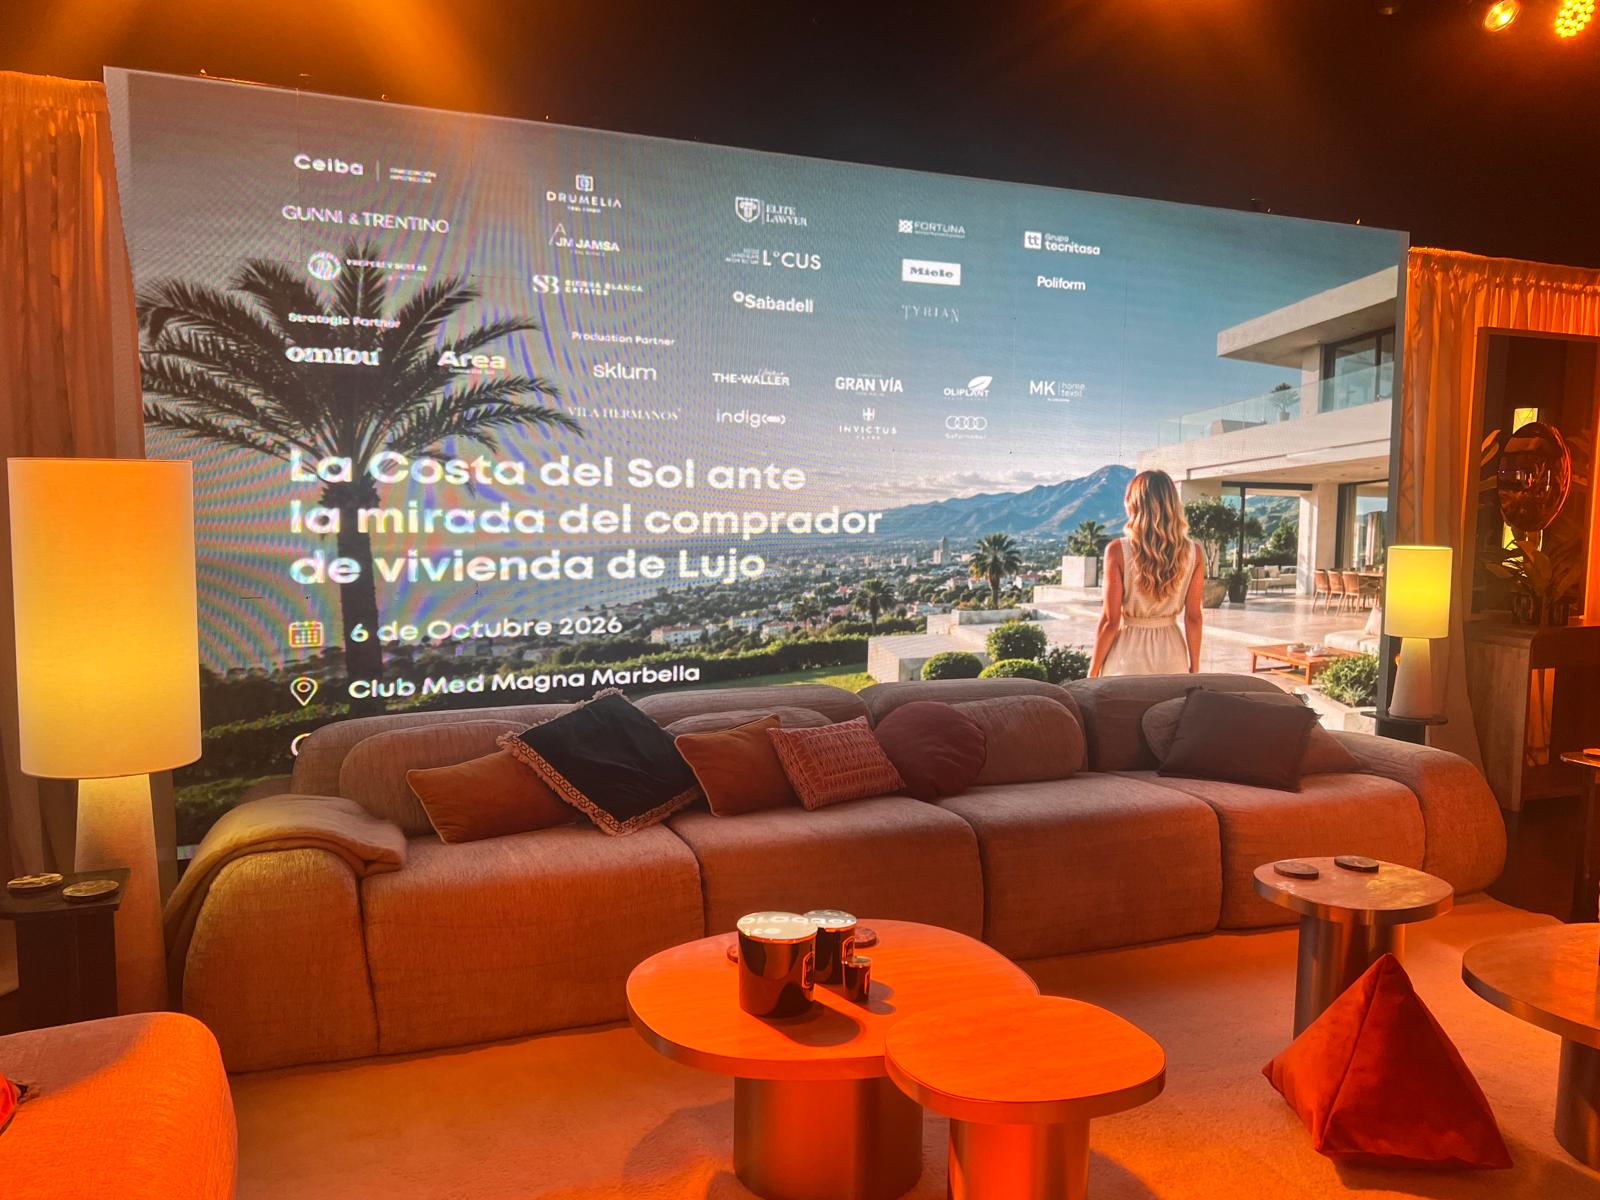
El mercado residencial de lujo continúa consolidándose como un segmento con una lógica propia y cada vez más diferenciada del residencial convencional. La escasez de producto, el peso de la demanda internacional y una creciente atención a factores como la privacidad, el bienestar, los servicios o la experiencia asociada a la
vivienda están redefiniendo tanto el producto como la forma de valorar este mercado.
Esta ha sido una de las principales conclusiones del encuentro “La Costa del Sol ante la mirada
del comprador de vivienda de lujo”, celebrado en Marbella por Grupo Tecnitasa. La jornada
siguió el recorrido del comprador a través de tres momentos, DESEAR, DECIDIR y HABITAR,
para analizar qué genera el deseo, qué factores terminan inclinando la decisión de compra y
cómo evolucionan las expectativas una vez que la vivienda pasa a formar parte de su forma de
vida.
Durante la jornada se repasaron también las principales cifras del Informe de Evolución y
Tendencias del Mercado Residencial de Lujo en España 2026 de Grupo Tecnitasa. El estudio
situó en el 10,87% el incremento medio del precio de la vivienda de lujo durante 2025 y señaló
a Málaga como uno de los principales polos nacionales, con el 32% de la oferta de inmuebles
de más de tres millones de euros. Junto con Baleares, concentra cerca del 70% de este
mercado en España.
Los datos compartidos durante el encuentro muestran también la dimensión alcanzada por el
segmento más exclusivo de la Costa del Sol. Mientras el valor de referencia de la vivienda de
lujo en la provincia de Málaga se sitúa en torno a los 8.000 euros por metro cuadrado, en
Marbella, Benahavís y Estepona alcanza niveles de entre 14.000 y 16.000 euros por metro
cuadrado, con promociones excepcionales en primera línea de playa que han llegado a superar
los 40.000 euros por metro cuadrado.
“El mercado residencial de lujo demuestra que no puede analizarse con los mismos
parámetros que el mercado convencional. La ubicación sigue siendo fundamental, pero cada
vez tienen más peso atributos menos tangibles que tienen que ver con cómo se disfruta y se
vive una vivienda. Entenderlos es imprescindible para interpretar correctamente su valor”,
señala Pedro Soria, director del Área de Consultoría de Grupo Tecnitasa.
El deseo como punto de partida
El recorrido del comprador de lujo comienza mucho antes de seleccionar una vivienda. El
cliente premium dispone de más información, puede comparar localizaciones internacionales y
llega al proceso con una elevada capacidad de elección. Interpretar sus necesidades y conectar el producto con una determinada forma de vivir se ha convertido así en una parte esencial del
proceso.
La vivienda pasa a entenderse como una extensión de la identidad del comprador. El concepto
tradicional de lujo se aleja progresivamente de la ostentación y se aproxima a propuestas más
discretas, vinculadas a la calidad real del espacio, el entorno y la forma en la que se vive.
La Costa del Sol reúne buena parte de esos atributos. El clima y las conexiones permiten
estancias cada vez más largas y favorecen que el comprador internacional pueda combinar
residencia y actividad profesional.
Dentro de la provincia, el denominado Triángulo de Oro, formado por Marbella, Benahavís y
Estepona, concentra alrededor del 95% de la oferta de lujo, con Marbella como principal
mercado, al reunir por sí sola cerca del 60%. Las tres localizaciones presentan perfiles
complementarios: Marbella mantiene una posición especialmente reconocida a escala
internacional; Benahavís aporta una mayor vinculación con la tranquilidad, la privacidad y la
naturaleza; y Estepona destaca por el desarrollo de nuevo producto.
La jornada contó también con la participación de José Eduardo Díaz, concejal de Urbanismo
del Ayuntamiento de Marbella, quien destacó las oportunidades de inversión que ofrece la
ciudad y el nuevo escenario que abre la reciente aprobación definitiva del Plan General de
Ordenación Municipal (PGOM).
Una decisión que va mucho más allá del precio
Las nuevas formas de uso de la vivienda están modificando también las prioridades. Las
estancias son más prolongadas y el perfil del comprador se ha ampliado hacia clientes más
jóvenes y abiertos a valorar nuevas localizaciones.
A ello se suma un peso creciente de los servicios vinculados a la propiedad. El comprador
busca comodidad durante todo el proceso y también una vez realizada la adquisición. El
mantenimiento de la vivienda cuando no está ocupada y la atención personalizada pueden
formar parte de la propia decisión de compra.
La financiación mantiene igualmente un papel importante. La elevada capacidad económica
del comprador no excluye su utilización como parte de una estrategia patrimonial destinada a
preservar liquidez o distribuir la inversión entre distintos activos.
El lujo continúa después de la compra
El recorrido no termina con la adquisición. Una vez habitada la vivienda, el nivel de exigencia
se traslada a la experiencia cotidiana, donde ganan importancia el bienestar, la privacidad, el
confort acústico y los servicios orientados a facilitar su uso durante todo el año.
Esta evolución lleva a concebir el producto residencial más allá de sus cuatro paredes.
Arquitectura, paisajismo, diseño, tecnología, zonas comunes y servicios asociados forman
parte de una experiencia en la que la calidad debe estar presente desde la propia
conceptualización del proyecto.
El resultado es un lujo menos visible y más vinculado a cómo se vive el espacio. La
personalización y la capacidad de anticipar las necesidades de un comprador cada vez más
exigente se convierten así en uno de los principales retos del sector.