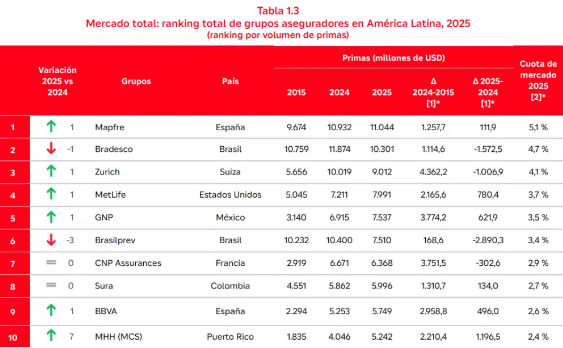
Mapfre es la primera aseguradora en Latinoamérica por volumen de negocio, tras crecer algo más de un 1% hasta los 11.044 millones de dólares (unos 9.400 millones de euros, al tipo de cambio de cierre de 2025), en un año de menos impulso de la actividad aseguradora en la región, según recoge el último ‘Ranking de grupos aseguradores en América Latina’, de Mapfre Economics, el Servicio de Estudios de Mapfre.
Bradesco, que lideraba esta clasificación en su anterior edición, desciende al segundo puesto tras un retroceso del 13,2% en sus ingresos, hasta los 10.301 millones de dólares (8.767 millones de euros), por el deterioro del ramo de Vida Ahorro en Brasil, sumado a la depreciación del real brasileño, que penalizó a las empresas más expuestas a este mercado, como Brasilprev, que cae de la tercera posición a la sexta, con un 27,8% menos de primas, que fueron de 7.510 millones de dólares (6.392 millones de euros).

Mapfre Economics apunta como factor pare este relevo en el liderazgo el modelo de negocio diversificado
Además, Mapfre Economics apunta como factor pare este relevo en el liderazgo el modelo de negocio diversificado del grupo Mapfre en la región, que volvió a funcionar como estabilizador frente a las oscilaciones locales. Así, “pese a un crecimiento agregado contenido (en torno al 1%), su diversificación en la región compensó las variaciones individuales por mercado y le permitió alcanzar la primera posición”, explica el informe.
El grupo suizo Zurich fue el tercer grupo en volumen de negocio, con 9.012 millones de dólares (7.670 M€) en primas, seguido de MetLife, con 7.991 millones de dólares (6.801 millones de euros), y Grupo Nacional Provincial (GNP), cuyas primas ascendieron a 7.537 millones de dólares (6.415 millones de euros). Tanto Metlife, que concentra el 59% de su actividad en México, como GNP, que tiene su origen y el 100% de su negocio en ese país, se han beneficiado del dinamismo del mercado mexicano, que ha vuelto a actuar como “principal motor de crecimiento” de la región.
Un año de retroceso en los seguros de Vida
La marcha del negocio asegurador fue muy dispar en los segmentos de Vida y No Vida. Si bien el conjunto del sector avanzó un 1,5%, hasta los (218.345 millones de dólares (185.833 millones de euros) en su conjunto, en el ramo de Vida, este crecimiento recayó íntegramente en No Vida, que se expandió un 4,6%, hasta los 127.300 millones de dólares (108.345 millones de euros), mientras que Vida registró un retroceso del 2,6%, hasta los 91.000 millones de dólares (77.450 millones de euros).
Mapfre Economics señala como el factor que más ha pesado en esa caída el desempeño negativo de Vida en Brasil. Cambios regulatorios y fiscales han desincentivado la venta de los VGBL (Vida Gerador de Benefício Livre), un seguro que representa el 66,2% del volumen de Vida en el país, lo que ha generado una menor atracción hacia productos de ahorro. Asimismo, 2025 fue un año en rojo para el real brasileño, por lo que, aunque la caída en moneda local de Vida fue del 6%, medida en dólares retrocedió el 16,7%.
Ranking por ramos
En el segmento de No Vida, Mapfre consolida su posición como líder en volumen de primas, que alcanzaron los 7.329 millones de dólares (6.238 millones de euros), y una cuota de mercado del 5,8%, en el ramo en el que históricamente ha obtenido su principal fuente de negocio. La principal novedad está en el segundo puesto, al que escala tras avanzar seis posiciones MHH con 5.239 millones de dólares (4.459 millones de euros), tras adquirir la también puertorriqueña MCS, lo que hizo crecer cerca de un 30% sus ingresos. En tercer lugar, la alemana Talanx registró unas primas de 4.803 millones de dólares (4.087 millones de euros).
Por su parte, el mercado de Vida sigue dominado por las dos grandes compañías brasileñas del sector, aunque intercambian sus puestos: Bradesco encabeza este año el ranking con 8.334 millones de dólares en primas (7.093 millones de euros), seguido de Brasilprev, con 7.510 millones de dólares (6.392 millones de euros). A continuación se sitúa la estadounidense MetLife, con un volumen de negocio de 5.626 millones de dólares (4.788 millones de euros).
Una de las diferencias entre ambos ramos que señala este informe es la mayor concentración del mercado de Vida. Así, mientras que en No Vida las diez primeras compañías concentran el 37,5% del total de las primas y el top 25 de compañías, el 62%, en el segmento de Vida las diez mayores aseguradoras reúnen el 53,8% de las primas, una cifra que, en las 25 de mayor actividad, asciende al 78% del total.